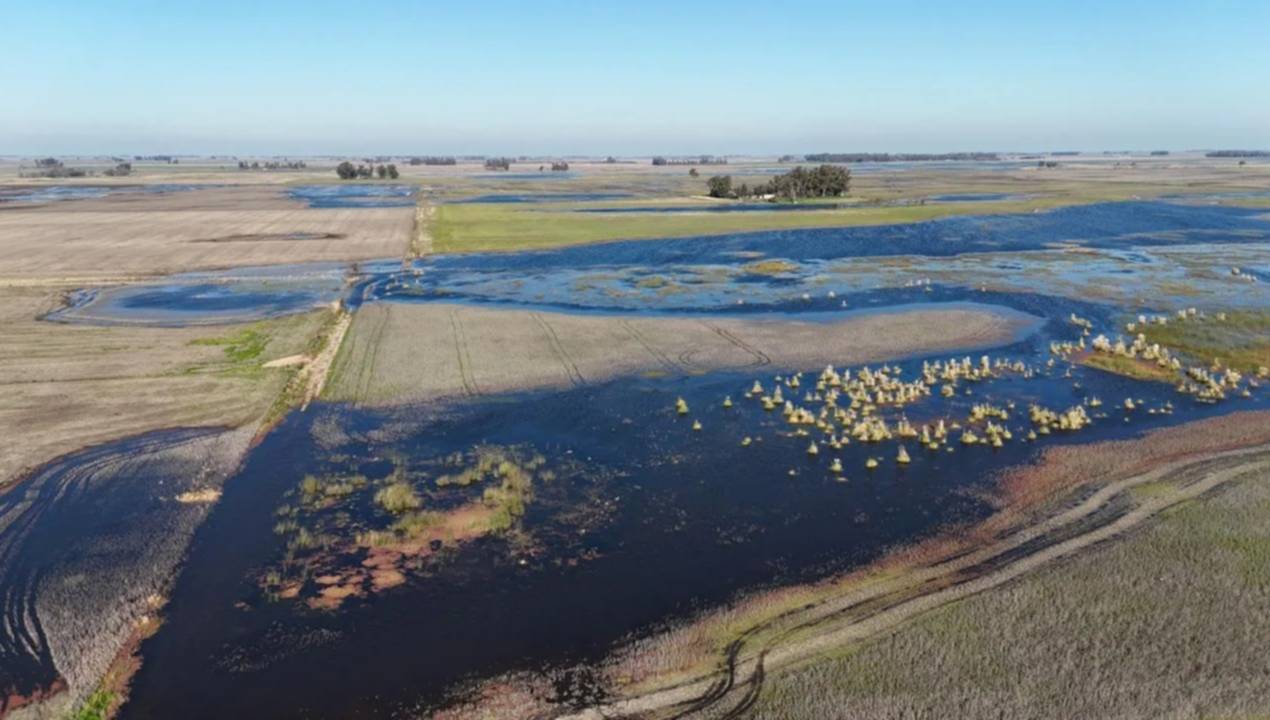









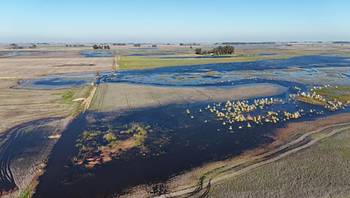


Mientras El Niño empieza a hacerse sentir en el litoral, el gobierno nacional ratificó la emergencia agropecuaria por inundaciones en dos municipios de la provincia de Buenos Aires. Se trata de 9 de Julio y Necochea en donde se registraron lluvias copiosas a principios de año y tuvieron a grandes superficies productivas bajo el agua. Cómo impacta la medida.
Según la Resolución 1850/26 del Ministerio de Economía, la emergencia agropecuaria va del primero de mayo hasta el 31 de octubre de este año y abarca a todo el partido de 9 de Julio y a cuatro circunscripciones del municipio costero (la II, III, IV y XII). Los productores alcanzados por la iniciativa deberán presentar la documentación que acredite que sus explotaciones están dentro de estas zonas.
Por su parte, el gobierno de la provincia de Buenos Aires deberá remitir a la Comisión Nacional de Emergencias y Desastres Agropecuarios de Nación el listado de los productores afectados y un certificado de emergencia. Cabe recordar que Axel Kicillof firmó el decreto para declarar la emergencia agropecuaria en Necochea y 9 de Julio a fines de agosto.
Emergencia agropecuaria: a qué beneficios se puede acceder
La declaración de la emergencia o desastre agropecuario a nivel nacional le permite a los productores afectados acceder a deducciones, diferimientos o eximiciones impositivas. Estos se suman a los ya aplicados por el Estado bonaerense y a los que eventualmente pueden aplicar los gobiernos locales. Para acceder a ellos, primero hay que hacer una serie de trámites en ARCA.
- Diferimiento de vencimientos de las obligaciones impositivas de pago de declaraciones juradas y anticipos vencidos durante el periodo de emergencia o desastre agropecuario. Se aplica a Ganancias, Bienes personales y el Fondo para la educación y la promoción cooperativa.
- Diferimiento del impuesto integrado del Monotributo sobre las obligaciones vencidas durante el periodo de emergencia y/o desastre agropecuario.
- Eximición del 50% o el 75% de las obligaciones mensuales correspondientes al impuesto integrado –componente impositivo- cuyos vencimientos operen durante el periodo de estado de emergencia o desastre agropecuario.
- Suspensión de la iniciación de juicios de ejecución fiscal para el cobro de impuestos adeudados hasta el período siguiente a la finalización del período de emergencia o desastre.
- Deducción del 100% de los beneficios derivados de las ventas forzosas de ganado en el balance impositivo del impuesto a las ganancias, ya sea que se trate de hacienda bovina, ovina, caprina o porcina.
Además, los productores que hayan sido declarados en estado de “emergencia y/o desastre agropecuario” según la Ley Nº 26.509, quedarán eximidos de las retenciones del impuesto a las ganancias que se aplican sobre los pagos por las ventas de bienes detallados en el Artículo 52 de la Ley de Impuesto a las Ganancias (incisos d) y e)).


 Suscribite a nuestro Newsletter